在金融市场中,“指数成分”并不只是静态的名单,它承载着资金流向、产业景气和宏观政策的综合信息。无论是以原油、黄金为代表的大宗商品指数,还是覆盖多资产类别的股票指数,其成分调整往往领先于价格趋势的转变。对于参与国际期货市场的投资者而言,读懂指数成分的变化,就握住了宏观风险传导的脉络。
指数成分的宏观含义:价格发现与风险传导
权重调整中的信息含量
指数成分的权重调整通常遵循流动性、成交量和基本面等多重标准。当某类期货品种在指数中的权重显著上升,往往意味着该品种的市场深度和资金关注度已发生质变。例如,在能源转型背景下,原油期货的权重可能因供需结构变化而波动,而黄金期货则会因避险需求增加而被提高配置比例。这些调整并非随机,而是对宏观经济变量的滞后确认。
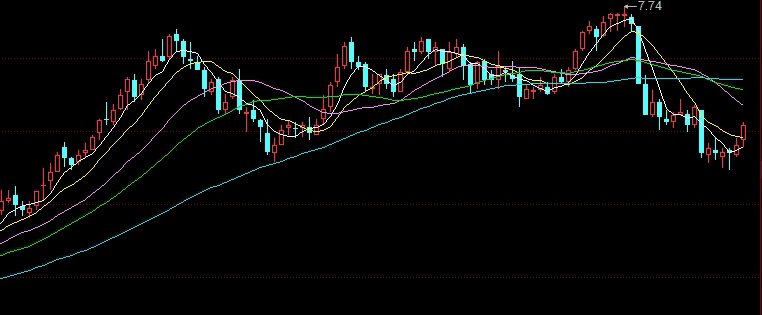
从风险传导角度看,指数成分的调整会引发跟踪指数的被动资金重新配置。当一只商品期货被纳入或剔除出主要指数,相关合约的持仓量和波动率会瞬间放大。这种资金层面的冲击,与宏观利率预期、汇率波动等因素交织,使得指数成分成为风险在跨市场间传播的枢纽。因此,观察指数成分变动,是解析宏观风险的第一道线索。
宏观变量驱动的成分切换
通胀预期升温时,能源和农产品等上游商品在指数中的权重往往被动抬升;而利率处于高位时,金融属性较强的贵金属和工业金属会因持有成本上升而承压,进而导致指数成分内部出现剧烈分化。此外,地缘政治冲突会引发供应中断担忧,使原油、天然气等能源品种的权重被快速上调,而避险性资产如黄金也会获得更多指数资金青睐。这些宏观变量共同塑造了指数成分的时空结构。
基于指数成分的风险管理体系
动态监测与阈值设定
面对指数成分的频繁变动,投资者需要建立动态监测框架。可以将指数成分的调整公告、权重变化率、新增或剔除品种等作为预警指标,并结合历史波动率和相关性设定阈值。当某品种的权重变动超过历史均值一个标准差时,即触发风险复核流程。这种机制能帮助投资组合提前规避因指数再平衡导致的流动性冲击。
除了静态阈值,还应关注宏观变量的领先指标。例如,采购经理人指数(PMI)、非农就业数据和央行政策声明等,都会对指数成分中的周期品与防御品权重产生影响。通过构建宏观指标与指数成分变化之间的映射关系,风险管理人员可以在成分调整尚未发生时,预判可能出现的仓位倾斜,从而提前调整对冲策略。
组合对冲与压力测试
在组合层面,基于指数成分的分布特征,可以采用跨品种对冲策略。比如,当指数中能源权重上升而贵金属权重下降时,可以通过买入原油期货、卖出黄金期货来复制风险偏好转变;反之,则采取反向操作。但需要警惕,指数成分调整带来的相关性突变可能让历史对冲系数失效,因此必须定期用滚动窗口重新估计相关矩阵。
压力测试是检验风险管理体系韧性的关键工具。设计极端场景时,应重点考察指数成分遭遇全面重估的情形,例如全球流动性骤然收紧或主要产油国供应中断。在这些情景下,模拟指数成分权重的极端偏移,计算组合的潜在最大回撤和保证金追加要求。通过压力测试,可以提前识别脆弱节点,并为投资决策提供风险预算依据。
本文内容仅供专业交流,不构成任何投资建议。期货市场风险较高,指数成分的变化可能与历史规律相悖,宏观变量对市场的影响具有不确定性。投资者应结合自身风险承受能力,独立做出判断,并严格控制仓位。