图表读法,本质上是将庞杂的市场信息转化为可操作的信号。在避险逻辑主导的阶段,价格图表往往比基本面数据更先反映资金的真实态度。本文尝试从国际期货市场的具体图表形态出发,拆解风险情绪的传导路径,并探讨如何在资产配置中利用这些信号而非追逐短期波动。
波动率图表背后的情绪温度
观察避险逻辑的第一步,是看波动率结构。国际期货市场上,VIX指数与原油、股指期货的隐含波动率往往同步跃升,但领先关系并不固定。图表中,如果波动率曲线由近月向远月倾斜的形态发生切换,通常意味着市场正从“平静期”进入“防御期”。此时,单纯看价格涨跌容易误判方向,更需要关注成交量的放大是否伴随持仓量的大幅增减。
黄金与国债期货的镜像信号
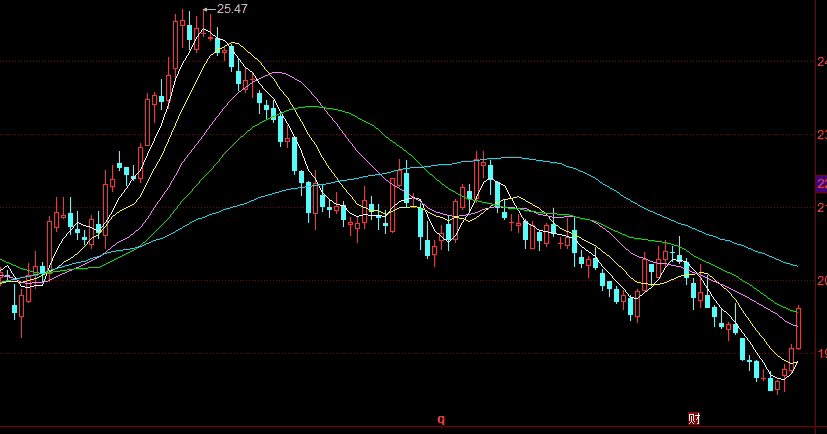
黄金期货与国债期货是避险资金的两个主要去处,但它们的图表语言并不相同。黄金的突破往往需要实际利率下行的配合,而国债期货的上行则更直接地反映流动性追逐。当两者同时在一张日线图上出现同向放量时,风险偏好的收缩就不再是个别品种的异动,而是系统性的防御行为。
美元指数与商品分化的含义
在图表读法体系中,美元指数是重要的背景板。避险阶段通常伴随美元走强,但并非所有商品都会同步下跌。观察能源、有色与农产品期货的相对强弱,可以发现资金是在全面撤退还是在主动选择性的防御。这种分化,比单一品种的涨跌更能说明市场的深层担忧。
期货品种间的风险传导链
图表不是孤立的,品种间的价差与比价关系往往提前暗示风险正在扩散。例如,原油期货与铜期货的比值在历史图表中的特定区间,常被用作全球需求预期的替代指标。当这一比值急速脱离均值,说明市场对增长预期的定价正在剧烈调整。同样,金银比价的突然飙升,也常常被解读为流动性紧张而非单纯的黄金避险。
将图表信号转化为配置动作
对于配置者而言,图表读法的意义不在于预测下一次冲击,而在于建立应对机制。当多个图表信号相互印证时,适度降低总仓位、增加防御性品种的权重,是一种纪律性的选择。但需要注意,任何信号都有失效的可能。避险逻辑一旦被过度定价,图表反而会呈现反向的背离,比如黄金突破后迅速回落,或者国债期货在收益率低位出现放量滞涨。
从时间维度看趋势的可靠性
日线图与周线图给出的信号权重不同。一个在日线上看似强劲的突破,放到周线级别可能只是下跌趋势中的反弹。因此,配置决策应当优先采用长周期图表确认方向,再用短周期图表寻找介入时机。这种多周期的交叉验证,能有效过滤掉大部分市场噪音。
风险预算与止损纪律
期货是杠杆工具,图表信号必须结合风险预算才具有操作价值。在入场之前,根据账户可承受的最大回撤,预先设定止损位置。止损位可以参考图表上的关键支撑或阻力,但执行时不能因为情绪而随意移动。没有人能准确预测每一次避险冲击的时长,但严格的纪律可以保证在错误发生时损失可控。
风险提示
本文所讨论的图表分析方法,仅为市场观察与逻辑推演,不构成任何确定性投资建议。期货交易具有高风险,避险逻辑同样可能在极端行情中失效。读者应根据自身情况独立判断,并在独立研究基础上做出决策。