指数成分与产业周期的深层关联
指数成分的调整并非随机的市值排列,而是产业结构变迁的直接体现。当某一行业在指数中的权重持续上升时,通常对应着该行业产能扩张、利润增长或政策扶持的共振期;反之,权重收缩则暗示行业进入成熟或衰退阶段。这种结构变化会通过产业链条向期货市场传递价格信号。
以贵金属板块为例,若黄金矿业公司在指数中的占比提升,往往伴随金价上行周期和矿山供应收紧的产业事实,进而影响黄金期货的远期曲线结构。同样,能源板块成分权重的变化,可能映射原油供需格局的变化,例如页岩油产能的爆发或OPEC+减产协议的持续执行。
产业消息如何传导至期货定价
产业消息的传导通常经历三个层次:第一,行业龙头公司的财报或产能调整信息首先反映在现货市场;第二,指数成分股的变动会引发被动指数基金调仓,形成集中买卖力量;第三,套利资金根据指数与期货价差进行跨市场交易,最终将产业信号融入期货价格。
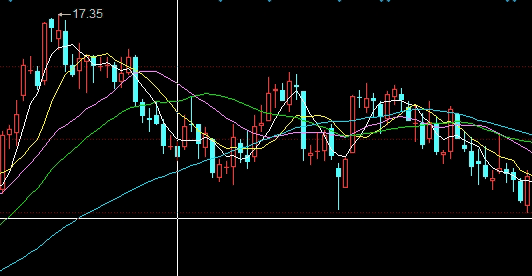
以2025年三季度铜冶炼企业减产事件为例,相关公司在指数中的权重因股价上涨而被调高,同时沪铜期货近月合约升水迅速扩大。这种基差走强不仅体现现货紧缺,还反映了资金对指数成分调整的提前布局。
值得注意的是,产业消息的传导效率在不同品种间存在差异。农产品期货受天气和种植面积影响更直接,而工业品和金融期货则更多受到宏观数据和产业政策驱动。指数成分作为行业景气度的综合指标,其调整节奏往往滞后于期货价格拐点,因此单纯复制指数调整策略可能面临滞后风险。
基于成分变化的基差策略
基差是期货价格与现货价格或指数价格之间的差值。当指数成分向高景气行业倾斜时,投资者可通过观察基差结构判断市场情绪。例如,若指数成分股中能源板块权重上升,而原油期货远期合约较近月贴水加深,可能暗示市场对短期供应紧张的过度反应,此时可考虑做空近月、做多远月的反向套利。
另一策略是关注指数调整公告前后的价差机会。指数公司通常提前公布调整名单,但实际执行时会产生买卖冲击。交易者可在公告日前后布局相应期货品种的跨期价差,捕捉成分股调仓带来的短期流动性窗口。
资金博弈与风险管理
机构投资者在指数成分调整前后往往有较大的再平衡需求,这可能导致期货市场出现短时间的动量效应。然而,散户若盲目跟风,容易在高位接盘。因此,风险控制应放在首位:设定严格的止损线,避免过度杠杆,并将头寸暴露与指数成分的长期趋势而非短期噪声对齐。
此外,产业消息的准确性验证至关重要。当指数成分变动与基本面数据出现背离时,例如某行业权重上升但期货库存高企,可能是市场情绪透支,此时应警惕回调风险。
策略优化与实战案例
在2024年至2025年的黄金牛市中,黄金矿业股权重从3.2%升至4.8%,而沪金期货主力合约基差从贴水30元/吨转为升水50元/吨。当时若在成分调整公布后做多基差(即做空期货、做多现货或指数),可获得约80点收益。但需要配合产业消息:同期全球黄金ETF大幅增仓,表明上涨逻辑坚实。
另一案例是原油市场:2024年四季度,石油石化板块在指数中占比下降,而布伦特原油期货近月贴水加深,反映市场对OPEC+增产的预期。此时做空近月、做多远月价差,可有效对冲地缘政治风险。
风险提示
以上策略基于历史规律和逻辑推演,并非确定性建议。期货交易具有高杠杆和双向波动特征,指数成分调整与期货价格之间的传导可能存在时间错位或逻辑失效。投资者应独立评估自身风险承受能力,必要时咨询专业机构。市场有风险,决策需谨慎。